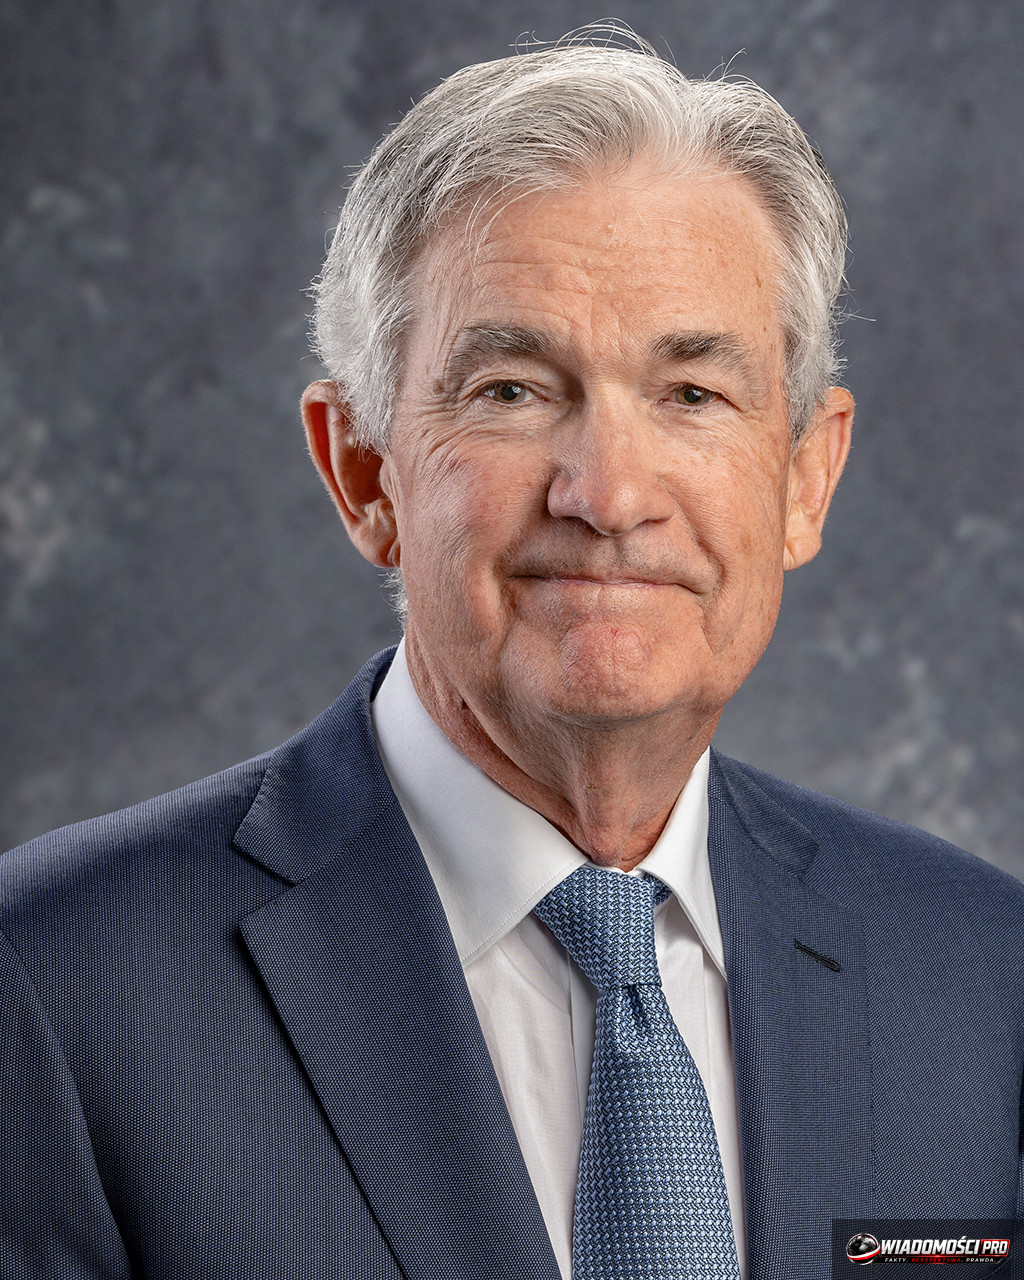
Федеральна резервна система знизила відсоткові ставки на 50 базисних пунктів до діапазону 4,75-5,00%, що має на меті пожвавлення економіки при одночасному управлінні ризиком уповільнення. Це рецесійний сигнал, а не «бичачий» ринок, що чітко випливає з різкості кроку, зробленого Джеромом Пауеллом. Для інвесторів це означає негайну необхідність зміни стратегії: втечу від короткострокових облігацій у бік інструментів типу ETF на Nasdaq-100 (наприклад, QQQ) та підготовку до підвищеної волатильності валютних курсів. Це рішення остаточно завершує період жорсткої політики, яка протягом останніх кварталів змушувала ринки болісно адаптуватися до дорогого грошового ресурсу.
Механізм рішення: Чому 50 базисних пунктів?
Агресивне зниження на пів відсоткового пункту — це доказ глибокого занепокоєння станом американського ринку праці. Джером Пауелл, опинившись перед дилемою боротьби з інфляцією та підтримки зростання, обрав другий варіант, ризикуючи звинуваченнями у запізнілій реакції. У світі фінансів, де кожен крок центрального банку підлягає суворій оцінці, Кевін Варш вказав на вимір цього рішення — захист довіри. Варш, відомий своїм скептицизмом щодо дій, зумовлених тиском аналітиків, припускає, що ФРС не реагує на заголовки преси, а відчайдушно намагається випередити крах, який у даних реальної економіки може бути ще прихований під маскою тимчасової стабільності.
Це рішення закриває етап очікування, який паралізував оцінку активів. Утримання вартості грошей на рівні 5,25-5,50% занадто тривалий час викликало напруженість з ліквідністю, яку банкіри не могли ігнорувати. Вони визнали, що поточний темп зростання цін дозволяє розпочати пом'якшення, проте масштаб кроку викликає побоювання. Якщо цей крок був занадто радикальним, ФРС надсилає ринкам сигнал паніки, натякаючи, що рецесія значно ближче, ніж про це заявляє FOMC в офіційних повідомленнях.
Для інституційних інвесторів це кінець ери безпечних прибутків від короткострокових казначейських облігацій. Ліквідність, яка останні два роки перебувала у «безпечних гаванях», тепер має шукати нові місця. Капітал відтікає у бік фондів, що інвестують у технологічні компанії (наприклад, Invesco QQQ Trust) та ринки, що розвиваються. Ця зміна не відбувається лінійно. Кожне засідання FOMC тепер стає полігоном для хедж-фондів, які змушені постійно переглядати моделі оцінки ризиків в умовах непередбачуваного темпу подальших знижень.
Реакція бірж: Початок зростання чи панічний розпродаж?
Уолл-стріт відреагувала на рішення ФРС з явним ваганням. Перша хвиля ентузіазму, підкріплена зниженням вартості кредитів, швидко зіткнулася з реальністю, в якій оцінки багатьох технологічних компаній вже були завищеними. Інвестори не знають, чи це початок «бичачого» ринку, чи лише технічний відскок перед глибшою корекцією, викликаною уповільненням економіки. Волатильність на головних індексах стала новою нормою, що змушує негайно відійти від простих довгострокових стратегій.
Технологічний сектор, який є рушійною силою американської біржі, реагує на зміну ставок особливим чином. Нижчі ставки означають зниження витрат на обслуговування боргу для компаній, які фінансують розвиток зовнішнім капіталом. Це стимулює оцінки акцій зростання, але захисні компанії — постачальники енергії чи виробники товарів першої необхідності — втрачають привабливість. Ринок не пробачає віри в прості сценарії, де кожне зниження автоматично піднімає ціни акцій вгору.
Поведінка золота перед оголошенням рішення багато говорить про настрої. Дорогоцінний метал, який традиційно вважається захисним активом, втрачав у ціні в дні, що передували кроку ФРС. Інвестори врахували зниження заздалегідь, фіксуючи прибутки в очікуванні комунікації Пауелла. Відсутність сильного відскоку цін на дорогоцінні метали одразу після рішення доводить, що ринок зосереджується на перспективах економічного зростання, а не на втечі у безпечні активи.
Масштаб волатильності на ринках, що розвиваються, ще більший. Інвестори, які останніми роками отримували прибутки від різниці у відсоткових ставках, тікають у безпечніші гавані, коли долар втрачає свій первісний шарм. Це явище створює тиск на місцеві валюти, змушуючи центральні банки в усьому світі реагувати на політику Вашингтона. Для індивідуального інвестора це сигнал, що колишній комфорт депозитів випарувався. На кону тепер пошук рентабельності у світі, де капітал дешевший, але інвестиційний ризик зростає.
Злотий під тиском: Вплив на польський валютний ринок
Польський злотий опинився в центрі глобальних перетасувань, відчуваючи наслідки рішень, прийнятих за океаном, швидше за інші валюти регіону. Курс євро, що досягає найвищих рівнів з кінця 2024 року, є прямим доказом чутливості нашого ринку до змін в американській монетарній політиці. Іноземні інвестори, виводячи капітал з ринків, що розвиваються, б'ють по ліквідності злотого, що призводить до різкої девальвації нашої валюти.
Ситуація складна, оскільки польський злотий стає заручником глобальної гри за ліквідність. Коли долар втрачає привабливість через зниження ставок, капітал не завжди тече безпосередньо у валюти, такі як PLN. Часто він обирає безпечніші розвинені ринки або активи з високим профілем ризику в США. Це призводить до того, що злотий втрачає двосторонньо: через відтік капіталу та зростаючу відразу до ризику.
Для польських інвесторів це означає необхідність активного управління валютною експозицією. Володіння активами, номінованими в іноземних валютах, стало єдиним ефективним способом захисту капіталу від ерозії купівельної спроможності. Люди, які мали переважно польські облігації чи акції, змушені були зіткнутися з тим, що глобальні зміни б'ють по їхніх прибутках швидше, ніж це роблять внутрішні макроекономічні дані.
Відсутність кроків з боку НБП при одночасному агресивному пом'якшенні в США створює великий розрив у відсоткових ставках, що теоретично мало б підтримувати злотий. Однак ринкова реальність показує інше — глобальна невизначеність і страх перед уповільненням є сильнішими детермінантами курсу, ніж різниця у ставках. Хто не змінить стратегію, залишиться з активами, які втрачають у вартості стосовно євро, що зміцнюється.
Що далі з інфляцією та ставками в США?
Перспективи для американської економіки залишаються неясними, а рішення про зниження до рівня 4,75-5,00% — це лише початок дискусії. Ринок ставить собі питання, чи це одноразовий коригуючий крок, чи сигнал початку довгого циклу пом'якшення. Кевін Варш звертає увагу на пастку довіри, в яку може потрапити ФРС. Занадто швидкі зниження можуть викликати другу хвилю інфляції, тоді як занадто повільні — поглибити рецесію.
Наразі ринок облігацій закладає подальші зниження в наступних кварталах. Прибутковість казначейських облігацій, яка тривалий час трималася на високому рівні, почала падати. Це сигнал для інвесторів, що ера дорогих грошей відходить у минуле. Проте інфляція в США все ще демонструє ознаки «липкості» у секторі послуг, що змушує ФРС діяти дуже обережно. Кожне наступне значення CPI тепер буде аналізуватися під мікроскопом, а кожне слово Джерома Пауелла про майбутні рішення викликатиме різкі рухи на валютних парах.
Інституційні інвестори переміщують кошти з короткострокових боргових паперів у бік облігацій з довшим терміном погашення, розраховуючи на прибутки від зростання цін в умовах зниження ставок. Це стратегія, яка в минулому приносила високі прибутки, але вимагає величезного терпіння. Якщо американська економіка уникне «жорсткої посадки», ця стратегія виявиться правильною. Якщо ж рецесія виявиться глибшою, власники облігацій можуть залишитися з активами, які не захистять їх від падіння на біржах.
Ось фактори, які наразі визначають настрої інвесторів:
- Повідомлення FOMC щодо темпу та масштабу наступних знижень у 2026 році.
- Дані з американського ринку праці, що перевіряють, чи було рішення про 50 б.п. обґрунтованим.
- Валютний тиск, де долар США стає інструментом у руках глобальних спекулянтів.
- Зміна розподілу портфеля, де інвестори залишають захисні сектори на користь активів з вищим профілем ризику, розраховуючи на стимулювання економіки.
Багато клієнтів банків, звиклих до високих відсотків, готуються до розчарування. Відсотки за депозитами почнуть падати швидше, ніж інфляційні очікування, що для багатьох домогосподарств означає зниження реального доходу від заощаджень. ФРС балансує на тонкій межі між рецесією та інфляцією, а гра за довіру до інституції лише починається.
Банківський та кредитний сектор: Хто виграє, а хто програє?
Рішення про зниження ставок б'є по фундаментах прибутків фінансового сектора, який останніми кварталами отримував рекордні відсоткові маржі. Банки, користуючись високими ставками, пропонували клієнтам високі відсотки за кредитами, одночасно повільно коригуючи відсотки за депозитами. Ця бізнес-модель, надзвичайно прибуткова в умовах високих ставок, має змінитися. Більшість клієнтів банків, хоча й не будуть задоволені нижчими прибутками за депозитами, відчують полегшення у витратах на обслуговування боргу.
Питання в тому, як швидко банки вирішать перекласти зниження на своїх кредитних клієнтів. Тиск на маржу змусить правління до агресивної оптимізації операційних витрат. Інституції, які не впораються з цим викликом, втратять привабливість в очах біржових інвесторів. Банківський сектор перестає бути безпечною гаванню і стає полем битви за збереження рентабельності в умовах здешевлення грошей.
Аналіз сектора вказує на кілька загроз:
- Зниження чистої відсоткової маржі (NIM), що безпосередньо відобразиться на фінансових результатах банків у наступних квартальних звітах.
- Ризик зростання кількості непогашених кредитів, якщо зниження ставок на 50 б.п. не вистачить, щоб врятувати слабших позичальників від наслідків економічного уповільнення.
- Необхідність перегляду продуктових стратегій, де банкам доведеться шукати нові джерела доходів поза межами традиційного кредитування.
Інвестор має підходити вибірково до фінансового сектора. Не кожен банк впорається з тиском однаково, а ті, що мають більш консервативну бізнес-модель, програють в очах ринку, який преміює динаміку. Банки, які інвестували в цифрові технології та оптимізацію процесів, можуть виявитися переможцями в гонці за маржу в новому середовищі з нижчими ставками.
Інвестиційні стратегії в новому середовищі
Зниження ставок до діапазону 4,75-5,00% — це відкриття нової фази в монетарній політиці, яка вимагає від інвесторів перегляду попередніх припущень. Комфорт від тримання готівки на депозитах зникає, що змушує шукати альтернативи. Капітал має зрушити з місця, якщо він має принести реальні прибутки вище рівня інфляції.
Біржові гравці вже реагують на зміну парадигми. Гроші, які останніми кварталами безпечно перебували в облігаціях, тепер шукають вищих прибутків в активах з підвищеним профілем ризику. Це класичний рух: нижча вартість грошей сприяє експансії, а не консервації. Це видно в поведінці акцій зростання, які після рішення ФРС почали залучати капітал, а також у зростаючому інтересі до ETF-фондів, що інвестують у ринки, що розвиваються.
Проте ринкова невизначеність залишається найвищою за останні роки. Хто сьогодні ставить усе на одну карту, ризикує болісним розчаруванням, бо валютні реакції бувають різкими та непередбачуваними. Злотий під впливом глобальних перетасувань перебуває під виразним тиском, що додатково ускладнює баланс інвесторів, які працюють у різних валютах. У цьому середовищі єдиним розумним підходом залишається сувора диверсифікація портфеля. Вже недостатньо сліпо довіряти трендам зростання на фондових індексах. Необхідно вибірково будувати експозицію, поєднуючи циклічні активи з тими, що історично захищають себе при більш м'якому налаштуванні центральних банків.
Ліквідність перестає бути лише гаслом з підручників, а стає реальним щитом перед раптовими корекціями. Якщо ринок почне закладати наступні зниження, гравці, які занадто швидко втекли в ризик без належного захисту, можуть втратити перевагу. Пам'ятайте про правило, що в умовах низьких ставок найважливішим є не саме зростання індексів, а селекція компаній, які здатні генерувати грошові потоки навіть в умовах уповільнення.
Що це означає для вас
Рішення ФРС означає дешевший кредит у США, що сприяє ринкам акцій, але послаблює долар. Уважно стежте за валютними курсами, які стають головним каналом передачі шоку з американської економіки до вашого гаманця. Ваші заощадження в доларах втрачають у вартості, а кредити, засновані на базовій ставці USD, стають дешевшими, що дає вам поле для маневру при реструктуризації власного боргу. Не розраховуйте на те, що ринок сам принесе вам прибутки при поточній волатильності. Ви повинні самостійно прийняти рішення про переміщення коштів з готівки в активи, які виграють від нижчої вартості капіталу, такі як ETF на Nasdaq-100 або обрані технологічні сектори, пам'ятаючи про валютний ризик. Не чекайте, поки інфляція з'їсть ваші заощадження на депозитах, бо банки адаптують відсотки до нових реалій швидше, ніж ви встигнете зреагувати.
Запитання та відповіді
Чи вплине рішення ФРС на відсоткові ставки в Польщі?
Хоча НБП проводить незалежну політику, глобальні зниження ставок збільшують тиск на РПП, щоб також розглянути більш м'яку монетарну політику в майбутньому, якщо внутрішня інфляція почне демонструвати чіткий тренд до зниження.
Як зниження на 50 б.п. вплине на мої заощадження?
Нижчі відсоткові ставки в США призводять до зниження відсотків за депозитами та доларовими облігаціями, що змушує інвесторів шукати вищі прибутки в інших активах, таких як акції чи обрані інструменти боргового ринку.
Чи це кінець боротьби з інфляцією в США?
Зниження свідчить про те, що ФРС вважає інфляцію приборканою настільки, що це дозволяє змінити пріоритети в бік стимулювання економіки, щоб уникнути рецесії, проте боротьба з цінами все ще залишається в центрі уваги банкірів.
Чи є золото зараз хорошою інвестицією?
Золото історично добре почувається в середовищі низьких відсоткових ставок, проте його оцінка наразі сильно залежить від сили долара та настроїв на капітальних ринках, що робить цю інвестицію досить волатильною.
Які активи варто спостерігати в найближчі місяці?
Зверніть увагу на компанії зростання, які виграють від нижчої вартості боргу, та на довгострокові облігації, які можуть зрости у вартості разом із наступними зниженнями відсоткових ставок ФРС.
Чи знизять банки в Польщі відсотки за депозитами?
Банки зазвичай реагують на глобальні тренди, тому в умовах падіння ставок у світі можна очікувати тиску на зниження відсотків за депозитами, хоча темп цього процесу залежатиме від рішень місцевих регуляторних органів.
Чи викличе це рішення рецесію в США?
Думки аналітиків розділилися; дехто вважає, що 50 б.п. — це необхідний рятувальний крок, інші попереджають, що це запізніла реакція на майбутнє уповільнення, яке вже починає бути помітним у даних про зайнятість.
Чи варто мені конвертувати свої заощадження?
Рішення про конвертацію залежить від індивідуальної толерантності до ризику та інвестиційного горизонту; послаблення долара може бути шансом на диверсифікацію портфеля у бік валют регіону або інших «твердих» активів.
Чому 50 б.п., а не 25 б.п.?
Масштаб 50 базисних пунктів свідчить про те, що ФРС хоче надіслати сильний сигнал готовності до підтримки економіки, що вказує на серйозніші, ніж передбачалося раніше, побоювання щодо ринку праці та уповільнення зростання.
Які ризики несе зміна стратегії ФРС?
Головним ризиком є можливість втрати контролю над інфляційними очікуваннями, якщо занадто агресивне пом'якшення призведе до перегріву економіки, а також потенційна волатильність на валютних ринках, яка може вдарити по ринках, що розвиваються.
Джерела
- ФРС підвищує відсоткові ставки. Кевін Варш робить ставку на захист довіри всупереч попередженням аналітиків - Strefa Inwestorów
- ФРС підвищує ставки, а злотий падає! Євро найдорожче з кінця 2024 року - FXMAG
- Більшість клієнтів банків не будуть задоволені. Є важливе рішення - Business Insider Polska
- 🟡⬇️Золото втрачає перед рішенням ФРС - XTB.com
- На ринках запанували вагання після рішення Федеральної резервної системи про підвищення відсоткових ставок. - Vietnam.vn
- ФРС різко знижує відсоткові ставки. Економісти, однак, не мали рації - Bankier.pl
- Як зреагують ринки, якщо ФРС повернеться до зниження ставок - Analizy.pl
- РПП не змінила у вересні ’24 висоту відсоткових ставок - Miesięcznik Finansowy BANK
Стаття підготовлена редакцією Wiadomości PRO за підтримки штучного інтелекту. Факти походять із джерел, наведених вище.

Komentarze (0)
Ładowanie komentarzy...