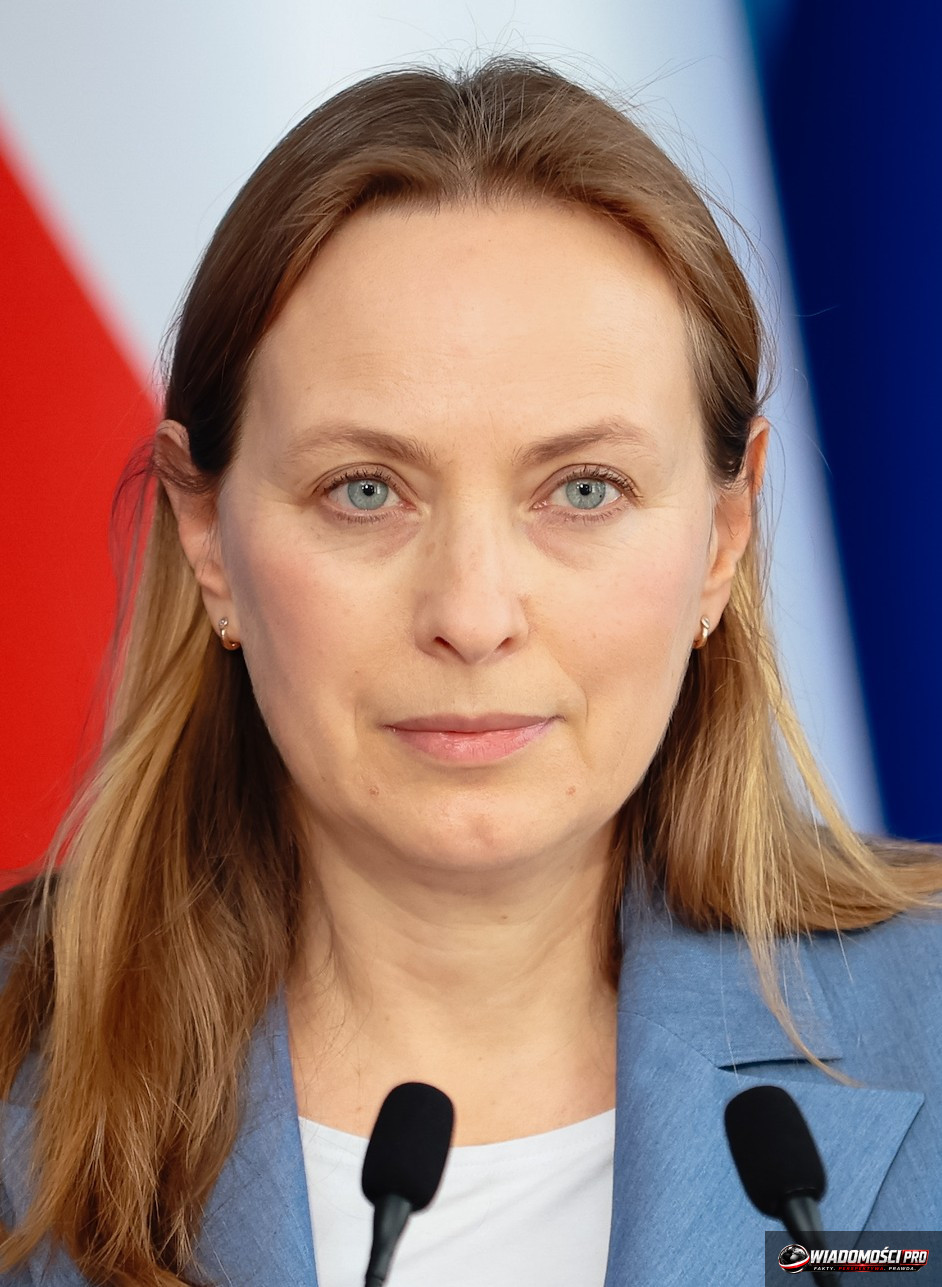
Міністерка Катажина Пелчинська-Наленч запропонувала запровадити податок на надмірні прибутки банків, аргументуючи це тим, що ці установи отримують неналежні вигоди за рахунок позичальників. Ця пропозиція була офіційно подана до Міністерства фінансів у липні 2026 року як набір попередніх законодавчих припущень, спрямованих на перерозподіл частини капіталу фінансового сектору. Проте банки не платитимуть новий податок у 2026 році, оскільки міністерство ще не представило обов'язкових розрахунків ставок чи остаточної бази оподаткування, що означає, що робота над проєктом перебуває на етапі ранньої політичної концепції, а не готового законодавства.
Хронологія суперечки про банківські прибутки
Дискусія про податки з банківського сектору еволюціонувала від вільних постулатів до конкретного політичного тиску протягом останніх кількох місяців. Перший важливий сигнал від міністерства з'явився 10 червня 2025 року, коли міністерка Катажина Пелчинська-Наленч публічно окреслила необхідність запровадження податку на надзвичайні доходи банків. Тоді вона припустила, що ці прибутки виникають не через інновації чи операційну ефективність, а через зовнішні ринкові умови.
У вересні 2025 року риторика посилилася. 3 вересня 2025 року міністерка використала образний вислів про «вершки», які банки нібито збирають завдяки ситуації позичальників. Це визначення стало фундаментом наративу міністерства, вказуючи на переконання у несправедливому розподілі прибутків у фінансовій системі. Протягом наступних місяців тема була присутня у публічних дебатах, хоча це не перетворювалося на конкретні законодавчі кроки в Міністерстві фінансів.
Весна 2026 року принесла загострення конфліктів всередині правлячої коаліції. 24 квітня 2026 року міністерка Пелчинська-Наленч була змушена відбиватися від звинувачень у дестабілізації влади, риторично запитуючи, чи хтось взагалі хоче знищити коаліцію, вказуючи при цьому на «Польщу 2050» як на стабілізуючу силу. Кілька днів по тому, 28 квітня 2026 року, вона підкреслила, що пасивність перед обличчям економічних викликів є неприпустимою, використовуючи аргумент про маразм, який паралізує рішення міністерств.
Переломний момент настав 13 липня 2026 року. Цього дня було підтверджено, що Міністерство фінансів ознайомилося з пропозицією нового податку. Це було рішення, прийняте в тіні ширших фіскальних змін, включаючи дискусію про другий податковий поріг. Вже 15 липня 2026 року галузеві медіа почали вказувати на зростаючий тиск на банківський сектор, що викликало нервозність серед інвесторів. Сьогодні, 17 вересня 2026 року, ця тема набуває додаткового значення на тлі повідомлень про величезну паливну кризу, яка змушує уряд шукати нові надходження до державного бюджету.
Механіка податку та відсутні ланки
Міністерство фінансів діє на припущенні, що банківські прибутки, отримані в умовах високих відсоткових ставок, потребують фіскальної корекції. Документація, представлена в липні 2026 року, містить лише загальні припущення щодо наміру перейняти частину надмірного капіталу. Однак у ній не визначено найважливіший параметр: математичну формулу, яка б відрізняла ринковий прибуток від надмірного.
Відсутність технічного визначення «надмірності» є головним пунктом суперечки. Банківський сектор базується на моделі відсоткової маржі, тобто різниці між відсотками за кредитами та депозитами. У період зростання відсоткових ставок прибутковість банків природно зростає, оскільки відсотки за кредитами реагують швидше, ніж за депозитами. Міністерство вважає, що це переміщення капіталу від домогосподарств до фінансових установ має бути змінено.
Відсутність конкретної податкової ставки унеможливлює об'єктивну оцінку впливу цього податку на власний капітал банків. Аналітики зазначають, що запровадження податку, заснованого на довільному визначенні надзвичайного прибутку, може зіткнутися з правовими бар'єрами, включаючи звинувачення у порушенні свободи господарської діяльності. Кожен відсоток податку, про який спекулюють у медіа, безпосередньо впливає на показники капіталу, які є ключовими для збереження платоспроможності системи в умовах фінансового стресу.
Перспектива сектору: Голос банків та аналітиків
Союз польських банків та аналітики фінансового ринку відкидають наратив про «надмірність» прибутків. Вони аргументують, що польський банківський сектор вже зараз є одним із найбільш обтяжених податками в Європі, що видно з фінансових результатів та біржових оцінок. Додаткове оподаткування прибутків обмежує здатність банків будувати капітальні буфери.
Обмеження цих буферів безпосередньо впливає на кредитний потенціал економіки. Банки, побоюючись непередбачуваних навантажень, природно посилюють критерії надання фінансування. З точки зору інвесторів, податок, що вводиться в політичному режимі, без довгострокової стратегії, різко знижує інвестиційну привабливість польського сектору.
Важливим аспектом є також питання цифровізації. Банки в Польщі інвестують величезні кошти в IT-безпеку та розвиток нових послуг. Будь-яке додаткове податкове навантаження змушує скорочувати інвестиційні плани, що в довгостроковій перспективі може загальмувати інноваційність усього сектору. Ринок оцінює цей ризик, що видно за котируваннями банківських компаній на Варшавській фондовій біржі.
Політичний конфлікт всередині коаліції
Пропозиція міністерки Пелчинської-Наленч — це не лише економічне питання, а елемент політичної стратегії «Польщі 2050». Ця партія намагається створити імідж угруповання, яке реально впливає на правила ринкової гри, не уникаючи зіткнень із групами інтересів. Такий підхід, однак, викликає опір коаліціантів, які побоюються негативного впливу на стабільність фінансового сектору.
Висловлювання квітня 2026 року, в яких міністерка запевняла у відсутності бажання знищувати коаліцію, були чітким сигналом того, що її постулати викликають суперечки всередині уряду. Знаходження консенсусу між бюджетними потребами та стабільністю економіки є головним викликом для міністерства. Уряд має вирішити, чи податок має тимчасовий характер – для закриття бюджетної діри – чи має стати постійним елементом економічної політики.
Ситуація додатково ускладнюється паливною кризою. Перед обличчям цього виклику податок на прибутки банків стає для влади «найлегшим» рішенням з політичної точки зору. Суспільне сприйняття банків, які часто асоціюються з високими витратами за кредитами, дає уряду сильний мандат на проведення такої політики, навіть якщо економісти попереджають про довгострокові наслідки для економіки.
Економічні наслідки податку: Що з позичальником?
Позичальники, дивлячись на пропозицію міністерства, можуть отримати враження, що держава втручається на їхній захист. Проте ринкові механізми діють таким чином, що часто б'ють по споживачах опосередковано. Якщо банки будуть обтяжені новим податком, першим кроком для захисту рентабельності буде підвищення кредитних марж.
Це може означати дорожчі іпотечні кредити для нових клієнтів та вищі витрати на обслуговування поточних рахунків. Замість зниження вартості життя позичальники можуть відчути ефект «перекладання» податку на кінцевого споживача. Економісти, незалежні від уряду, зазначають, що такі дії є неминучими в умовах нав'язаних згори витрат на ведення банківської діяльності.
Стабільність банківського сектору тісно пов'язана з безпекою заощаджень громадян. Занадто агресивне викачування прибутків банків може послабити капітальні фундаменти, що в крайніх сценаріях впливає на безпеку всієї фінансової системи. Міністерство фінансів, отже, стоїть перед складним завданням зважування соціальних аргументів із жорсткими макроекономічними показниками.
Ризик невизначеності у фінансовому секторі
Відсутність ясності щодо форми закону викликає параліч прийняття рішень у банках. Правління утримуються від прийняття рішень про довгострокові інвестиції, чекаючи на конкретні регуляції. Кожен місяць, протягом якого пропозиція залишається лише туманною «ідеєю», збільшує витрати на управління правовими ризиками.
Біржові інвестори оцінюють цей ризик, що видно у падінні курсів акцій найбільших фінансових установ. Ринок ненавидить невизначеність, а в цьому випадку невизначеність стосується самої бази оподаткування. Чи буде це відсоток від чистого прибутку, чи, можливо, податок на відсоткові доходи? Відповіді на ці питання є ключовими для оцінки ризику в інвестиційних портфелях.
Міністерство фінансів, мовчачи щодо технічних питань, виграє час для аналізу, але втрачає в очах професіоналів. Відсутність прозорості в законодавчому процесі призводить до множення теорій про фіскалізм уряду. Якщо міністерство вирішить запровадити податок, воно має зробити це на основі чітких критеріїв. В іншому випадку воно наражається на багаторічні судові суперечки з банками, які захищатимуть свій капітал від суб'єктивних податків.
Перспективи на майбутнє: Чи набуде податок чинності?
Поточна економічна ситуація в Польщі, позначена паливною кризою, сприяє пошуку нових джерел бюджетного доходу. Податок на надмірні прибутки банків вписується в цей тренд, пропонуючи владі інструмент із великим пропагандистським значенням. Міністерка Катажина Пелчинська-Наленч послідовно будує свою політичну позицію на цьому постулаті, що збільшує ймовірність того, що проєкт не буде покинутий.
Все залежить від остаточних розрахунків міністерства фінансів. Якщо виявиться, що надходження від нового податку будуть значними для державного бюджету у 2027 році, уряд, ймовірно, ризикне конфліктом із банківським сектором. Якщо, однак, аналіз покаже, що витрати для економіки – у вигляді обмеження кредитування – перевищать фіскальні прибутки, проєкт може бути пом'якшений або відкладений.
Остаточне політичне рішення вимагатиме точного зважування суспільних настроїв та жорстких макроданих. Польські банки готуються до найгіршого, збільшуючи резерви та обмежуючи ризиковані кредитні продукти. Це захисна дія, яка вже зараз помітна у пропозиціях для індивідуальних та корпоративних клієнтів, що готуються до складнішого доступу до фінансування.
Що це означає для вас
Пропозиція запровадження податку означає для пересічного клієнта банку ризик подальшого зростання витрат на обслуговування кредитів. Навіть якщо міністерство аргументує, що податок є справедливим, банки з великою ймовірністю перекладуть його тягар на клієнтів, підвищуючи маржу та запроваджуючи нові комісії. З точки зору стабільності фінансової системи, варто стежити за інформацією про те, чи вирішить уряд запровадити жорсткі правові рамки, чи залишиться при політичній риториці, що підтримуватиме стан невизначеності на ринку протягом наступних місяців.
Запитання та відповіді
Чому Міністерство хоче оподаткувати банки?
Міністерство аргументує, що банки отримують надмірні прибутки завдяки високим відсотковим ставкам, отримуючи неналежні вигоди за рахунок позичальників, що вимагає фіскального втручання держави.
Коли проєкт потрапив до Міністерства фінансів?
Пропозиція була офіційно передана до міністерства фінансів у липні 2026 року, що започаткувало процес міжвідомчого аналізу.
Які головні побоювання банківського сектору?
Банки побоюються зниження здатності фінансувати економіку, необхідності підвищення цін на послуги для клієнтів та зниження привабливості сектору для інвесторів через правову невизначеність.
Чи існує визначення "надмірності" прибутку?
Наразі бракує технічного визначення цього поняття у публічному просторі, що є однією з головних причин критики проєкту фінансовими аналітиками.
Чи проєкт уже вирішений?
Рішення про запровадження податку залишається у фазі політичних домовленостей, а відсутність конкретного проєкту закону змушує ринок перебувати у стані очікування остаточних рішень уряду.
У поточній економічній ситуації кожен крок уряду в бік оподаткування банківського сектору сприймається інвесторами як попереджувальний сигнал. З одного боку, є потреба латати бюджет перед обличчям зовнішніх криз, таких як паливна криза, а з іншого — стабільність фінансової системи, яка є кровоносною системою економіки. Міністерка Пелчинська-Наленч опинилася в точці, де її особистий політичний капітал залежить від ефективності цього проєкту.
Якщо міністерство вирішить запровадити податок, ключовим буде те, чи зробить воно це прозоро і на основі жорстких даних, чи знову обмежиться політичними деклараціями. Відсутність прозорості в законодавчому процесі наразі є найбільшою проблемою, оскільки унеможливлює довгострокове планування для банків. Інвестори, дивлячись на польський ринок, потребують передбачуваності, якої в нинішній суперечці про «надмірні прибутки» явно бракує.
Підсумовуючи, попри те, що дискусія триває з червня 2025 року, до сьогодні не було розроблено конкретних параметрів податку, що змушує банківський сектор залишатися у підвішеному стані. Чи вирішить уряд на конфронтацію з сектором, щоб задовольнити бюджетні потреби? Відповідь на це питання ми дізнаємося в момент, коли Міністерство фінансів опублікує перші припущення проєкту закону з конкретними ставками. До того часу кожна інформація про «надмірні прибутки» залишається елементом риторики, яка має на меті заспокоїти суспільні настрої, а не вирішити системні проблеми банківського сектору. Кожен наступний місяць зволікання — це, однак, додатковий ризик для економіки, яка потребує стабільних і впевнених правил функціонування фінансових установ. Ця стабільність є фундаментом довіри, на якій базується кожен сучасний ринок капіталу. Залишається питання, чи готовий уряд до компромісу, чи піде на зіткнення, наслідки якого можуть відчути на собі кожен власник банківського рахунку в Польщі. Поточна динаміка подій вказує на те, що справа податку на банки буде однією з найважливіших економічних тем найближчих місяців, визначаючи напрямок фіскальної політики держави в добу паливної кризи та макроекономічної невизначеності. Варто стежити за наступними повідомленнями від міністерства, оскільки саме вони вирішать майбутнє банківського сектору в Польщі. Кожна зміна в цій сфері матиме далекосяжні наслідки для всієї фінансової системи нашої країни, впливаючи на інвестиційні рішення та витрати на обслуговування кредитів для мільйонів громадян. Не можна виключити, що ця пропозиція стане тестом для єдності коаліції, яка перед обличчям таких радикальних інструментів має продемонструвати велику злагодженість. Тож чи заплатять банки новий податок? Відповідь лежить у руках міністерства фінансів, яке має тепер перетворити політичні гасла на жорсткі норми права. Поки що відсутність конкретики є найсильнішим доказом того, наскільки складним є цей процес.
Джерела
- "Величезна паливна криза". Міністерка закликає щодо податку - Money.pl
- Пелчинська: Міністр фінансів почув наші пропозиції. Є нова ідея - WP Wiadomości
- Польські банки під тиском нових податків. Слова міністерки викликають занепокоєння - Business Insider Polska
- Другий податковий поріг. Пелчинська-Наленч: Політичне рішення - Do Rzeczy
- Пелчинська-Наленч про підвищення другого порогу: Треба пропонувати. Сидячи в маразмі нічого не станеться - Rzeczpospolita
- Пелчинська-Наленч: Питаю, чи хтось хоче цю правлячу коаліцію знищити? Звісно, не "Польща 2050" - Rzeczpospolita
- Пелчинська-Наленч: Податок на надмірні прибутки банків збирає "вершки", згенеровані позичальниками - Bankier.pl
- Пелчинська-Наленч: треба запровадити податок на надзвичайні доходи банків - pb.pl
Стаття підготовлена редакцією Wiadomości PRO за підтримки штучного інтелекту. Факти походять із джерел, наведених вище.

Komentarze (0)
Ładowanie komentarzy...