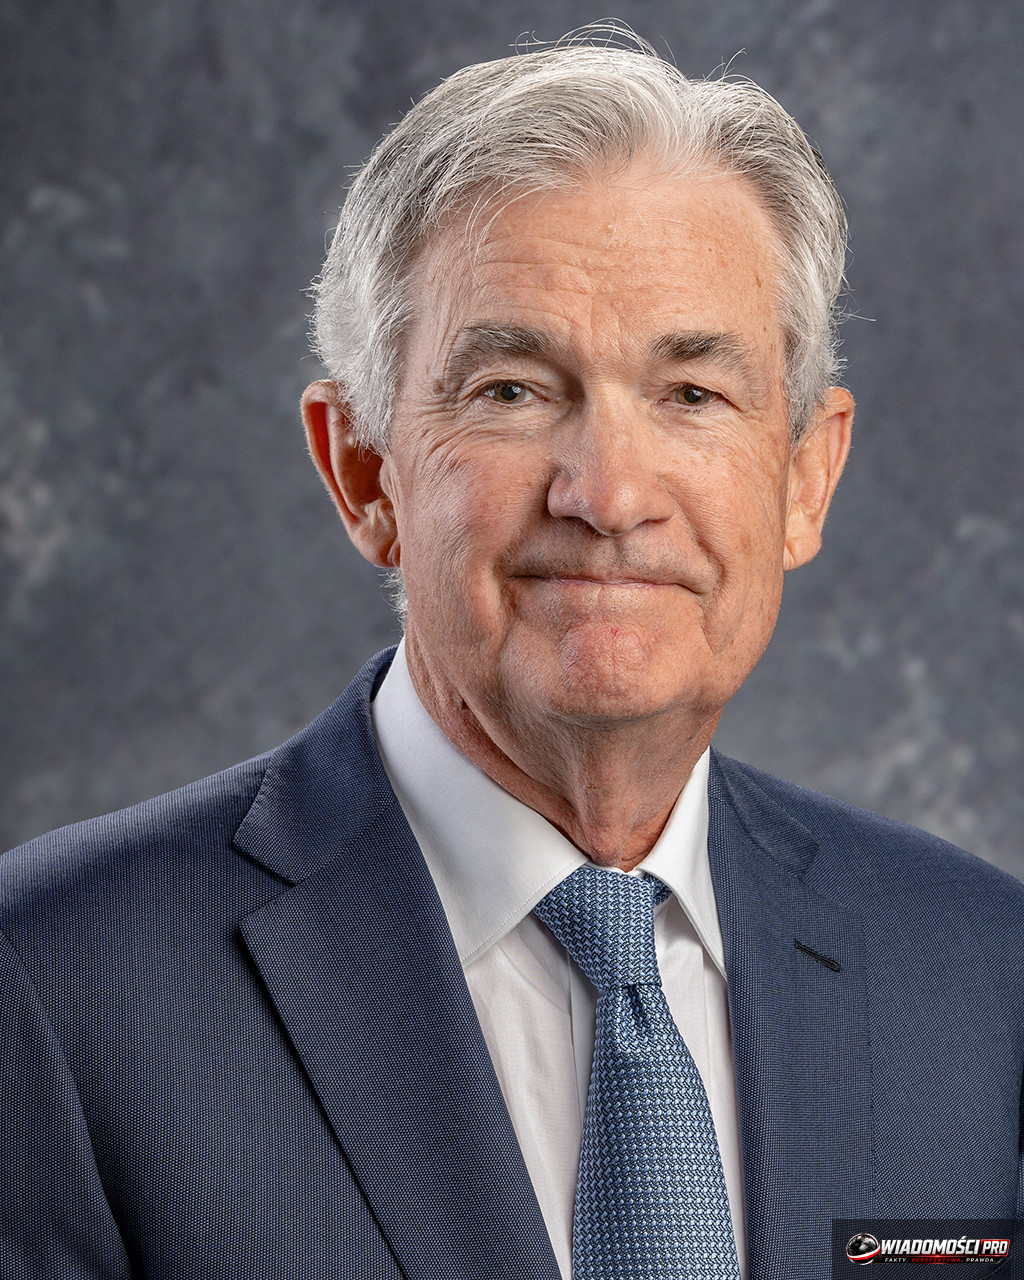
Rezerwa Federalna obniżyła stopy procentowe o 50 punktów bazowych do przedziału 4,75-5,00 proc., co otwiera drogę do obniżenia kosztów obsługi długu i zmiany rentowności obligacji. Tak, to początek tańszego kredytu, ale banki komercyjne opóźnią ten proces o co najmniej kwartał. Konsumenci nie odczują zmiany w portfelach natychmiast, gdyż instytucje finansowe w pierwszej kolejności zadbają o własne marże odsetkowe.
Szczegóły decyzji: Fed obniża stopy o 50 punktów bazowych
Posiedzenie Komitetu Otwartego Rynku z 15 września 2026 roku zakończyło się ruchem, który dla wielu obserwatorów był sporym zaskoczeniem. Zamiast standardowej, wyważonej korekty o 25 punktów, Jerome Powell postawił na agresywny scenariusz. Obniżka w skali pół punktu procentowego oznacza, że amerykański bank centralny uznał priorytety za zmienione. Walka z inflacją, która przez ostatnie lata determinowała każdy ruch Waszyngtonu, ustępuje miejsca trosce o stabilność gospodarczą i rynek pracy.
To przejście od restrykcyjnej polityki do prób miękkiego lądowania ma swoje konsekwencje. Koszt pieniądza w USA znalazł się w przedziale 4,75-5,00 proc., co stanowi pierwszy tak istotny sygnał dla globalnych rynków od długiego czasu. Inwestorzy, którzy przez ostatnie miesiące żyli w niepewności, otrzymali konkretny punkt odniesienia. Rentowność obligacji skarbowych zaczęła gwałtownie reagować na te dane, dostosowując się do nowej rzeczywistości rynkowej.
Pytanie o szybkość reakcji banków komercyjnych pozostaje otwarte. W historii finansów rzadko zdarzało się, by instytucje kredytowe z dnia na dzień oferowały tańsze finansowanie swoim klientom detalicznym. Zysk operacyjny banków jest bezpośrednio powiązany z marżą odsetkową, którą obecna zmiana stóp znacząco uszczupla. Dlatego też można spodziewać się, że choć koszt hurtowy pieniądza spadł, konsument indywidualny zobaczy tego efekty dopiero po kilku miesiącach.
Analitycy zwracają uwagę, że tak głęboka jednorazowa redukcja kosztów pieniądza zawsze budzi pytania o kondycję amerykańskiego giganta gospodarczego. Czy to reakcja na krótkotrwałe turbulencje, czy też przyznanie, że amerykańska machina zaczęła zwalniać w sposób wymagający tak radykalnej interwencji? Odpowiedź na to pytanie zdefiniuje zachowanie giełd w czwartym kwartale. Rynek nie lubi próżni, a decyzja Fedu tę próżnię wypełniła licznymi spekulacjami co do kolejnych kroków Powella.
Dlaczego rynek oczekiwał ruchu Powella?
Długotrwała debata nad momentem rozpoczęcia cyklu luzowania polityki monetarnej dobiegła końca w sposób, którego wielu inwestorów wręcz domagało się od miesięcy. Rezerwa Federalna ugięła się pod presją danych makroekonomicznych, które wskazywały na narastające zmęczenie gospodarki. Jeszcze kilka kwartałów temu rentowność obligacji skarbowych przebijała poziom 4,3 proc., co dla wielu instytucji finansowych było sygnałem ostrzegawczym. Rynek był zmęczony retoryką „dłużej i wyżej” i wywierał presję na Jerome'a Powella, by ten porzucił sztywne podejście na rzecz bardziej elastycznego modelu działania.
Sam szef Fedu wielokrotnie podkreślał, że każda decyzja o skali cięć jest nierozerwalnie związana z napływającymi danymi makro. Do ostatniej chwili utrzymywana była niepewność co do wielkości ruchu. Wybór agresywnego wariantu to jasny komunikat: Fed przestaje traktować walkę z inflacją jako jedyny priorytet, dostrzegając ryzyka dla stabilności rynku długu. Inwestorzy instytucjonalni, którzy pozycjonowali swoje portfele pod scenariusz 25 pb, musieli w ekspresowym tempie rewidować swoje strategie.
Dla kredytobiorców to sygnał, że najgorszy okres drastycznie drogiego finansowania zaczyna wygasać. Jednakże, haczyk tkwi w tempie. Obniżka o 50 punktów to silny impuls, ale rynek pozostaje sceptyczny co do ścieżki kolejnych kroków. Jeśli gospodarka USA nie wyhamuje zbyt gwałtownie, Powell może szybko wrócić do bardziej konserwatywnej polityki. Dzisiejszy ruch to ulga, ale nie gwarancja powrotu do taniego pieniądza sprzed pandemii.
Wpływ na giełdy i aktywa inwestycyjne
Rezerwa Federalna zdecydowała się na agresywny ruch, a skutki tego widać przede wszystkim na parkietach. Taka decyzja wymusza natychmiastową rebalansację portfeli. Rentowność obligacji skarbowych USA zareagowała błyskawicznie, schodząc z dotychczasowych poziomów, co dla inwestorów jest jasnym sygnałem: rynek obligacji zaczął dyskontować tańszy pieniądz.
Historia rynkowa pokazuje jednak, że korelacja między decyzjami Fed a zachowaniem indeksów giełdowych rzadko jest prosta. Zmienność, którą obserwujemy po ogłoszeniu decyzji, często wynika z szoku, a nie z chłodnej kalkulacji. Inwestorzy wiedzą, że bank centralny rzadko tnie stopy bez wyraźnego powodu. Jeśli rynek zacznie podejrzewać, że gospodarka wymaga silnego wsparcia, nerwowość może szybko zastąpić euforię związaną z tańszym kredytem.
Istnieje tu poważne ryzyko rozczarowania. Jeśli tempo kolejnych obniżek nie spełni wygórowanych oczekiwań analityków, wyceny akcji mogą znaleźć się pod presją. Wall Street żyje w przekonaniu, że po tym cięciu nastąpi seria kolejnych, ale jeśli Jerome Powell zasygnalizuje pauzę, reakcja giełdy może być gwałtowna. To nie jest gra jednostronna.
Dla posiadaczy kapitału to nowa rzeczywistość. Spółki mocno zadłużone, które do tej pory walczyły z wysokimi kosztami obsługi długu, dostają oddech, co czyni je atrakcyjniejszymi w oczach kapitału spekulacyjnego. Z drugiej strony, ci, którzy liczyli na wysokie zyski z bezpiecznych aktywów, muszą szukać alternatyw. Era wysokich odsetek od depozytów właśnie przechodzi do historii. Pozostaje pytanie, czy gospodarka udźwignie ten szybki zwrot, czy może Fed po prostu spóźnił się z reakcją na spowolnienie.
Konkretny przykład: co to oznacza dla Twojego kredytu?
Rozważmy przypadek amerykańskiego kredytobiorcy, który posiada kredyt hipoteczny o wartości 500 tys. USD, oparty na zmiennej stopie procentowej powiązanej z rynkowymi stawkami długu. Przed decyzją Fed, przy stopach w przedziale 5,25-5,50 proc., koszt obsługi takiego długu był drastycznie wysoki. Obniżka o 50 punktów bazowych, czyli o pół punktu procentowego, przekłada się bezpośrednio na redukcję kosztów odsetkowych.
W skali roku, przy założeniu, że banki w pełni przeniosą obniżkę na klienta, oszczędność z tytułu samych odsetek dla takiego kredytu wyniesie około 2 500 USD rocznie. To kwota, która dla przeciętnego gospodarstwa domowego w USA jest odczuwalna, choć w kontekście całego zadłużenia nie jest kwotą, która całkowicie zmienia sytuację finansową. Należy jednak pamiętać, że banki komercyjne rzadko przekazują obniżkę 1:1. Zazwyczaj stosują opóźnienie, które pozwala im na zachowanie wyższej marży przez okres od trzech do sześciu miesięcy.
W praktyce oznacza to, że kredytobiorca odczuje realną ulgę dopiero w przyszłym roku, kiedy banki zaktualizują swoje tabele oprocentowania. Do tego czasu, mimo decyzji Fedu, koszty obsługi długu pozostaną relatywnie wysokie. To właśnie ta zwłoka jest największą barierą między decyzjami podejmowanymi w Waszyngtonie a realnym portfelem amerykańskiej rodziny.
Co zmiana oznacza dla klientów banków?
Decyzja Rezerwy Federalnej uderzy bezpośrednio w portfele oszczędzających. Epoka wysokiego oprocentowania lokat terminowych, do której zdążyliśmy się przyzwyczaić w ostatnich kwartałach, dobiega końca. Banki nie czekają z reakcją. Analitycy przewidują, że instytucje finansowe błyskawicznie dostosują swoje oferty, co dla przeciętnego klienta detalicznego będzie oznaczało realny spadek zysków z kapitału ulokowanego na kontach oszczędnościowych i depozytach.
To nie jest scenariusz optymistyczny dla osób żyjących z odsetek. Banki, próbując chronić swoje marże odsetkowe w środowisku taniejącego pieniądza, w pierwszej kolejności obniżają oprocentowanie produktów depozytowych. Decyzja Fed o cięciu o 50 pb tworzy presję, której sektor bankowy nie będzie w stanie zignorować. Efekt? Wygasanie atrakcyjnych ofert, które jeszcze niedawno przyciągały kapitał.
Dla klientów banków oznacza to konkretne, negatywne konsekwencje:
- Spadek oprocentowania lokat terminowych – to główny trend nadchodzących tygodni, wymuszony przez presję na marże banków.
- Mniejsza rentowność oszczędności – większość klientów odczuje realny wpływ decyzji Fed poprzez niższe wpływy z odsetek.
- Konieczność rewizji strategii finansowych – depozyty przestają pełnić rolę bezpiecznej przystani z przyzwoitą stopą zwrotu.
Sektor bankowy znajduje się pod silną presją. Z jednej strony musi walczyć o klienta, z drugiej – bronić rentowności, która przy tak głębokim cięciu kosztu pieniądza staje się trudniejsza do utrzymania. Zyski z oszczędności będą topnieć, a poszukiwanie alternatywnych form lokowania kapitału stanie się koniecznością dla każdego, kto nie chce biernie przyglądać się spadkom oprocentowania.
Perspektywa dla kredytobiorców i rynku długu
Rezerwa Federalna podjęła decyzję o obniżce, która jest twardym sygnałem dla globalnych rynków. Dla dłużników operujących w dolarze oznacza to natychmiastową ulgę w kosztach obsługi zobowiązań, bo to właśnie stopa Fed dyktuje warunki refinansowania amerykańskiego długu. Kto zaciągnął kredyt powiązany z amerykańską stawką bazową, odczuje to w swoich miesięcznych bilansach szybciej niż zwykły konsument w lokalnym banku.
Mechanizm jest prosty, choć brutalny dla rentowności obligacji. Gwałtowny ruch w dół stóp wymusza na inwestorach rekalibrację portfeli. Spodziewamy się stabilizacji rentowności obligacji w dłuższym terminie, co na razie przypomina uspokajanie rozhuśtanej łodzi na pełnym morzu. Rynek długu szuka teraz nowego punktu równowagi. Instytucje finansowe, które wcześniej wstrzymywały się z decyzjami, dostają zielone światło do tańszego finansowania swoich działań.
Haczyk tkwi jednak w tempie przenoszenia tych obniżek na klientów detalicznych. Doświadczenia z poprzednich cykli pokazują, że banki komercyjne nie zawsze biegną z obniżkami równie szybko co centralni bankierzy. Klienci, liczący na błyskawiczne i głębokie cięcia w swoich umowach kredytowych, mogą poczuć chłód. Fed wyznaczył kierunek, ale to marże bankowe i ocena ryzyka kredytowego pozostaną głównymi hamulcowymi w procesie tanienia pieniądza. Rynek długu dostosuje się błyskawicznie, jednak portfele kredytobiorców odczują zmianę z wyraźnym, kilkumiesięcznym opóźnieniem.
Co dalej? Prognozy na koniec 2026 roku
Rezerwa Federalna obniżyła stopy procentowe, co otwiera drogę do obniżenia kosztów obsługi długu. To jednak nie oznacza, że rynki mogą teraz odetchnąć z ulgą i założyć scenariusz szybkiego, taniego pieniądza. Przed nami miesiące nerwowej obserwacji.
Decydenci z FOMC wyraźnie zaznaczyli, że dalszy ruch w dół będzie ściśle uzależniony od napływających danych o inflacji i zatrudnieniu. Jerome Powell podczas konferencji po posiedzeniu był oszczędny w deklaracjach co do tempa kolejnych cięć. To jasny sygnał: Fed chce zachować pełną elastyczność i nie zamierza wiązać się sztywnym harmonogramem, który mógłby wymusić błędy przy zmiennym odczycie wskaźników makroekonomicznych. Inwestorzy, którzy liczyli na jasną mapę drogową, mogą czuć się rozczarowani.
Dla rynku kredytowego oznacza to okres niepewności. Choć obniżka jest faktem, banki komercyjne nie zawsze przenoszą decyzje Fedu na ofertę dla klientów w tempie jeden do jednego. Rentowności obligacji będą teraz reagować na każdy, nawet najdrobniejszy komunikat płynący z Waszyngtonu. Jeśli dane z gospodarki okażą się zbyt mocne, FOMC może szybko wyhamować swój optymizm, co zniweczy nadzieje na szybki spadek rat kredytowych.
Sytuacja pozostaje płynna. Zamiast szukać pewników, warto uważnie śledzić retorykę Powella, bo to ona – a nie same cyfry w tabelach – będzie w najbliższym kwartale głównym sterem dla rynków finansowych. Każda kolejna publikacja danych z rynku pracy stanie się teraz poligonem doświadczalnym dla wycen przyszłych stóp procentowych.
Czy to wystarczy, by uniknąć recesji? Ekonomiści są podzieleni. Jedni wskazują na siłę amerykańskiego konsumenta, inni na ryzyka związane z nadmiernym zadłużeniem korporacyjnym. Fakt, że Fed zdecydował się na tak odważny ruch, może być interpretowany jako przyznanie, że miękkie lądowanie jest zagrożone. Zamiast przewidywać koniec cyklu, powinniśmy raczej przygotować się na długi okres dostosowawczy.
Pytania i odpowiedzi
Czy stopy procentowe w USA będą dalej spadać?
Decyzja o 50 pb jest początkiem cyklu, jednak dalsze ruchy będą ściśle uzależnione od nadchodzących danych o inflacji i rynku pracy. Fed unika wiążących deklaracji, zachowując przestrzeń do manewru.
Jak obniżka stóp wpłynie na kurs dolara?
Standardowo obniżka stóp procentowych osłabia walutę, jednak reakcja kursu zależy również od polityki innych banków centralnych. Jeśli inne banki również zaczną ciąć stopy, dolar może utrzymać swoją pozycję.
Czy to dobry moment na inwestycję w obligacje?
Obniżka stóp zazwyczaj podnosi ceny istniejących obligacji, co może być korzystne dla inwestorów posiadających papiery o stałym oprocentowaniu. Należy jednak monitorować rentowności, aby uniknąć wejścia w rynek w momencie przesilenia.
Co z kredytami w Polsce?
Decyzja Fedu nie wpływa bezpośrednio na stopy w Polsce, gdzie RPP utrzymuje własną politykę. Polscy kredytobiorcy muszą patrzeć głównie na decyzje NBP, choć globalne nastroje rynkowe mogą pośrednio wpływać na kurs złotego i koszty finansowania zagranicznego.
Czy banki komercyjne w USA mogą całkowicie zignorować tę obniżkę?
Nie mogą jej zignorować w długim terminie, ponieważ konkurencja wymusi dostosowanie oferty. Mogą jednak opóźniać ten proces, aby poprawić wyniki finansowe po okresie wysokiej inflacji.
Jakie dane z gospodarki będą najistotniejsze w najbliższych miesiącach?
Kluczowe będą raporty z rynku pracy, wskaźniki inflacji CPI oraz dane o sprzedaży detalicznej. To one pokażą, czy gospodarka USA rzeczywiście potrzebuje dalszej stymulacji.
Czy to oznacza koniec wysokich zysków z lokat?
Tak, era rekordowego oprocentowania depozytów powoli się kończy. Klienci poszukujący wysokich stóp zwrotu będą musieli przenieść kapitał w stronę bardziej ryzykownych aktywów finansowych.
Czy Powell zmienił swoje nastawienie?
Wypowiedzi szefa Fedu wskazują na przejście od defensywnej walki z inflacją do bardziej zbalansowanej strategii, uwzględniającej ryzyka spowolnienia gospodarczego.
Jak zareagowały giełdy w pierwszych godzinach po decyzji?
Reakcja była mieszana, co odzwierciedla niepewność co do przyszłych kroków Fedu i kondycji amerykańskich spółek w środowisku zmiennych stóp procentowych.
Czy 50 punktów bazowych to dużo?
W skali historycznej jest to znaczący ruch, który rzadko jest podejmowany w „normalnych” warunkach rynkowych, co sugeruje, że sytuacja wymagała zdecydowanej interwencji.
Dlaczego banki tak wolno reagują?
Banki działają w oparciu o marże. Obniżenie oprocentowania kredytów przy jednoczesnym utrzymaniu kosztów operacyjnych wymaga czasu, aby zapewnić stabilność rentowności instytucji.
Czy obligacje korporacyjne zyskają na tej zmianie?
Tak, niższe stopy oznaczają tańszy koszt obsługi zadłużenia dla korporacji, co zwiększa ich szanse na lepsze wyniki finansowe i poprawia ocenę ryzyka kredytowego.
Jaką rolę odgrywa tutaj Jerome Powell?
Powell pełni rolę głównego architekta polityki monetarnej, a jego komunikacja z rynkiem jest równie ważna, co sama decyzja o wysokości stóp procentowych.
Czy inflacja jest już całkowicie opanowana?
Fed sugeruje, że ryzyko inflacyjne zmalało, ale nie jest to jeszcze poziom gwarantujący pełną stabilność cenową, dlatego dalsze decyzje będą podejmowane z ostrożnością.
Co powinien zrobić inwestor indywidualny w tej sytuacji?
Zalecana jest dywersyfikacja portfela i uważne monitorowanie komunikatów z FOMC, zamiast podejmowania pochopnych decyzji pod wpływem chwilowej zmienności na rynkach.
Czy to czas na refinansowanie kredytu?
Dla osób z drogimi kredytami to sygnał, że rynek staje się bardziej przyjazny, ale warto poczekać na ustabilizowanie się stawek w bankach komercyjnych.
Dlaczego 4,3 proc. rentowności obligacji było tak ważne?
Był to psychologiczny i techniczny poziom oporu, po przekroczeniu którego rynek zaczął wywierać silną presję na bank centralny, domagając się interwencji.
Czy Fed bierze pod uwagę sytuację w innych krajach?
Fed skupia się głównie na USA, ale globalny charakter gospodarki sprawia, że decyzje USA wpływają na waluty i rynki kapitałowe na całym świecie, co zmusza Fed do uwzględniania globalnych skutków ubocznych.
Jak długo potrwa ten cykl obniżek?
Nie ma sztywnego harmonogramu. Wszystko zależy od danych, co sprawia, że każda kolejna decyzja będzie traktowana jako otwarta karta dla inwestorów.
Czy to koniec „drogiego pieniądza”?
To początek końca, ale proces ten będzie rozciągnięty w czasie i uzależniony od trwałości trendów dezinflacyjnych w amerykańskiej gospodarce.
Źródła
- Większość klientów banków nie będzie zadowolona. Jest ważna decyzja - businessinsider.com.pl
- Czy Fed rozpocznie cięcie we wrześniu? Rynek oczekuje nowego szefa - FXMAG
- Wrześniowa decyzja Fed może rozczarować giełdy. Debata wokół możliwej obniżki stóp procentowych w USA - Strefa Inwestorów
- Fed sygnalizuje zatrzymanie obniżek stóp procentowych, a rentowność amerykańskich obligacji przekracza 4,3%. - Vietnam.vn
- Fed ostro tnie stopy procentowe. Ekonomiści jednak nie mieli racji - Bankier.pl
- Jak zareagują rynki, jeśli Fed wróci do obniżek stóp - Analizy.pl
- RPP nie zmieniła we wrześniu ’24 wysokości stóp procentowych - bank.pl
- Kiedy Fed obniży stopy procentowe? Jest zapowiedź Jerome'a Powella - Rzeczpospolita
Artykuł przygotowany przez redakcję Wiadomości PRO przy wsparciu sztucznej inteligencji. Fakty pochodzą ze źródeł podanych powyżej.
Komentarze (0)
Ładowanie komentarzy...