Rada Polityki Pieniężnej utrzymała stopy na poziomie 5,75 proc. już w listopadzie 2024 roku, a eksperci przewidują osiągnięcie optymalnego poziomu stóp najwcześniej pod koniec 2026 roku. Dla milionów Polaków spłacających kredyty hipoteczne oznacza to przedłużenie okresu wysokich kosztów obsługi zadłużenia, które nie zmaleją w nadchodzących miesiącach. Rynek finansowy, obserwując niepewną sytuację międzynarodową, wycenił już ten scenariusz jako bazowy dla polskiej gospodarki.
Finansowa lekcja dla portfela: przykład kredytu na 300 tys. zł
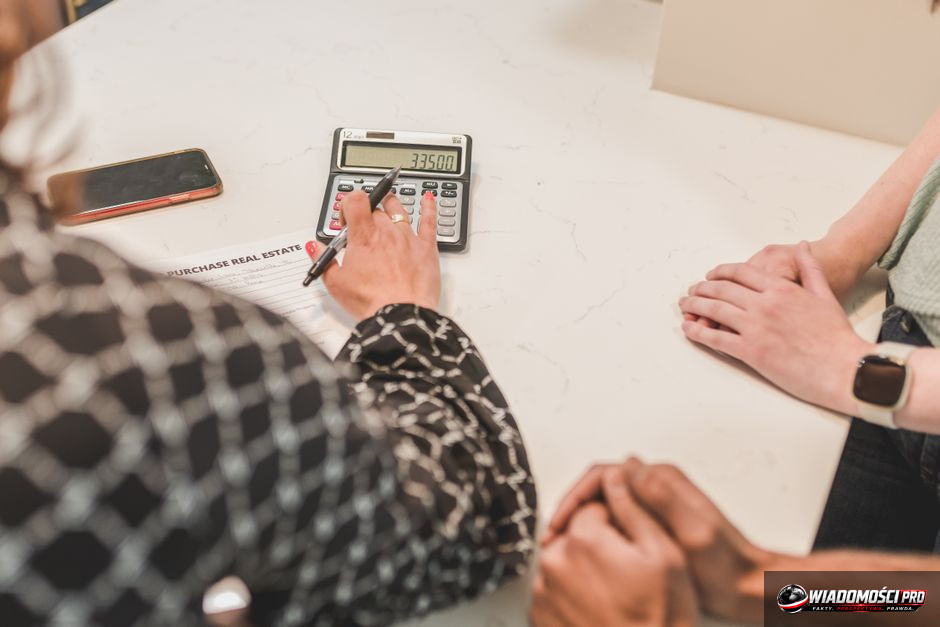
Przyjrzyjmy się konkretom, które umykają w szumie medialnych prognoz. Kredytobiorca posiadający kapitał do spłaty w wysokości 300 tys. złotych, przy założeniu marży banku na poziomie 2 proc. oraz stawki WIBOR 3M opartej na stopach procentowych wynoszących 5,75 proc., obciążony jest oprocentowaniem rzędu 7,75 proc. W takim modelu finansowym rata kapitałowo-odsetkowa dla kredytu zaciągniętego na 25 lat wynosi około 2270 złotych. Utrzymanie stóp procentowych na tym pułapie przez kolejne kwartały wyklucza jakąkolwiek redukcję miesięcznych wydatków.
Gdyby Rada Polityki Pieniężnej zdecydowała się na cykl obniżek, który przyniósłby redukcję o 1 punkt procentowy – sprowadzając oprocentowanie do 6,75 proc. – rata kredytobiorcy spadłaby do poziomu około 2080 złotych. Różnica wynosi blisko 190 złotych miesięcznie. W skali roku to ponad 2200 złotych, które pozostają w domowym budżecie. Brak obniżki w 2026 roku, o którym wspominają prognozy, oznacza dla posiadacza takiego kredytu konieczność utrzymania obecnego, wysokiego poziomu wydatków. To nie jest jedynie statystyka bankowa, lecz wymierna kwota, która mogłaby zostać przeznaczona na bieżącą konsumpcję lub oszczędności, a która w obecnych warunkach w całości zasila marże banków i koszt kapitału.
Kredytobiorcy muszą zrozumieć, że w obecnym cyklu koniunkturalnym bank centralny nie kieruje się doraźną ulgą dla gospodarstw domowych, lecz stabilnością makroekonomiczną. Skoro stopa 5,75 proc. pozostaje fundamentem od listopada 2024 roku, długoterminowe planowanie wydatków powinno opierać się na założeniu, że koszty kredytu pozostaną sztywne co najmniej do grudnia 2026 roku. Każdy miesiąc zwłoki w decyzjach o poluzowaniu polityki monetarnej to dla zadłużonego Polaka realny koszt alternatywny.
Geopolityczna pułapka: dlaczego RPP nie może ciąć stóp?
Polityka monetarna nie funkcjonuje w próżni, a ostatnie dane z lipca 2026 roku jasno wskazują na przyczynę impasu. Napięcia na linii USA-Iran, o których szeroko informowały media takie jak Parkiet oraz innpoland.pl, stały się głównym punktem odniesienia dla członków Rady Polityki Pieniężnej. Eskalacja konfliktu na Bliskim Wschodzie wywiera bezpośrednią presję na ceny surowców energetycznych, co w konsekwencji uderza w kurs złotego.
Dla banku centralnego słaba waluta to prosta droga do wzrostu inflacji importowanej. Jeśli złoty traci na wartości, koszty zakupów energii i surowców w walutach obcych rosną, co automatycznie podbija wskaźnik CPI. W takich warunkach obniżka stóp procentowych byłaby uznana przez rynek za sygnał do wyprzedaży polskiej waluty, co tylko pogłębiłoby problem. Analitycy Polskiego Instytutu Ekonomicznego (PIE) w analizach z lipca 2026 roku podkreślają, że dopóki sytuacja na Bliskim Wschodzie pozostaje niestabilna, RPP nie posiada wystarczającego marginesu bezpieczeństwa do luzowania polityki monetarnej.
Kredytobiorcy stali się zatem zakładnikami globalnych procesów, na które nie mają żadnego wpływu. Decyzja z listopada 2024 roku o utrzymaniu stóp na poziomie 5,75 proc. nie była przypadkowa – była to strategia defensywna. Dzisiaj, po niemal dwóch latach, widzimy, że ta ostrożność była uzasadniona, choć dla przeciętnego Polaka jest to marne pocieszenie. Rynek walutowy jest obecnie niezwykle wrażliwy na wszelkie doniesienia o ruchach wojsk czy zaostrzeniu retoryki dyplomatycznej, co sprawia, że każdy komunikat z Waszyngtonu czy Teheranu jest analizowany w Warszawie przez pryzmat przyszłych decyzji o stopach procentowych.
Prognozy na 2026 rok: długi marsz do optymalnego poziomu
Analiza opublikowana na łamach Forbesa 6 listopada 2025 roku wskazuje, że cykl obniżek, na który czeka rynek, jest nieunikniony, lecz jego tempo będzie rozczarowująco wolne. Eksperci jednoznacznie określają koniec 2026 roku jako najwcześniejszy termin, w którym stopy procentowe mogą osiągnąć poziom uznawany za optymalny dla obecnego stanu gospodarki. Co to oznacza w praktyce? Przede wszystkim to, że do końca 2026 roku nie należy spodziewać się gwałtownych ruchów.
Prognozy przygotowane przez analityków Direct Money w kwietniu 2026 roku potwierdzają ten scenariusz. Wskazują one na długotrwały proces dostosowawczy. Gospodarka musi najpierw poradzić sobie z presją inflacyjną, a następnie z ustabilizowaniem kursu złotego, zanim bank centralny zdecyduje się na odważne cięcia. To podejście „małych kroków” jest bolesne dla sektora nieruchomości, ale z punktu widzenia strategii NBP jest jedynym sposobem na uniknięcie szoku inflacyjnego.
Warto przy tym zwrócić uwagę na strukturę decyzji RPP. Od listopada 2024 roku Rada utrzymuje kurs, który jest czytelny dla inwestorów instytucjonalnych, ale frustrujący dla detalicznych kredytobiorców. Brak zmian w stopach procentowych przez tak długi okres to rzadkość w polskiej polityce monetarnej. Świadczy to o skali wyzwań, z jakimi mierzy się kraj. Złoty, choć silny w swoich fundamentach, jest pod nieustanną presją geopolityczną, co wymusza na decydentach utrzymywanie wysokich stóp w celu ochrony siły nabywczej pieniądza.
Rola złotego w strategii Narodowego Banku Polskiego
Stabilność złotego stała się w 2026 roku głównym wyznacznikiem polityki monetarnej. Jak zauważają ekonomiści w publikacjach wGospodarce, każda próba obniżenia kosztu pieniądza w warunkach wysokiej zmienności na rynkach surowcowych mogłaby prowadzić do niekontrolowanego odpływu kapitału zagranicznego. Inwestorzy, szukający bezpiecznych przystani, wycofują się z rynków wschodzących, gdy tylko na horyzoncie pojawia się ryzyko konfliktu zbrojnego.
Polska, jako kraj o dużej otwartości gospodarczej, jest szczególnie narażona na te wahania. Utrzymywanie stóp na poziomie 5,75 proc. jest swoistym „ubezpieczeniem” dla naszej waluty. Zapewnia ono inwestorom premię za ryzyko, co pozwala utrzymać kurs złotego na poziomie, który nie dławi importu, ale też nie napędza inflacji. Dla kredytobiorców oznacza to jednak utrzymanie wysokich rat, ponieważ WIBOR – wskaźnik, od którego zależy oprocentowanie większości hipotek – jest bezpośrednio skorelowany z poziomem stóp NBP.
Warto zauważyć, że ta zależność jest sztywna. Banki komercyjne nie wykazują chęci do obniżania marż w obliczu niepewności rynkowej, co sprawia, że całkowity koszt kredytu pozostaje na poziomie zbliżonym do szczytowych wartości z okresu 2024 roku. Brak presji konkurencyjnej w sektorze bankowym, połączony z restrykcyjną polityką NBP, tworzy „zabetonowaną” sytuację dla tysięcy Polaków.
Co decyzje RPP oznaczają dla przeciętnego Kowalskiego?
Dla przeciętnego kredytobiorcy, który w 2024 roku liczył na szybkie spadki rat, obecna sytuacja jest sygnałem do zmiany strategii finansowej. Zamiast czekać na decyzje Rady Polityki Pieniężnej, należy skupić się na zarządzaniu domowym budżetem w oparciu o obecne, wysokie koszty. Zjawisko to, często określane jako „nowa normalność”, zmusza do rewizji planów inwestycyjnych i konsumpcyjnych.
Kluczowe daty, takie jak listopadowe posiedzenie RPP w 2024 roku czy kolejne analizy publikowane w 2026 roku, pokazują wyraźny trend wyczekiwania. Rada nie chce podejmować ryzyka, które mogłoby zaszkodzić stabilności finansowej kraju. Z punktu widzenia kredytobiorcy to najgorszy z możliwych scenariuszy, ponieważ brak zmian oznacza brak ulgi. Warto jednak spojrzeć na to z drugiej strony: brak zmian to również brak nagłych skoków rat, co w warunkach niepewności geopolitycznej daje przynajmniej przewidywalność kosztów.
Nie ma tutaj miejsca na sentymenty. Decyzje NBP są chłodną kalkulacją ryzyka inflacyjnego i kursowego. Jeśli kredytobiorca nie posiada rezerw finansowych, które pozwoliłyby mu na przetrwanie tego okresu, sytuacja staje się krytyczna. Jednak z perspektywy makroekonomicznej, utrzymanie stóp na poziomie 5,75 proc. jest jedynym narzędziem, które trzyma inflację w ryzach.
Tabela: Ewolucja polityki monetarnej w latach 2024–2026
Historia decyzji Rady Polityki Pieniężnej w ostatnich dwóch latach to zapis ostrożności, która dla kredytobiorców oznaczała jedno: długotrwałą stagnację kosztów obsługi długu. Zamiast szybkich obniżek, otrzymaliśmy scenariusz wyczekiwania. RPP zakotwiczyła stopy na poziomie 5,75 proc. już w listopadzie 2024 roku i od tego czasu konsekwentnie trzyma się tej linii, mimo presji zewnętrznej. Rynek musiał pogodzić się z faktem, że oczekiwany spadek rat nie nadejdzie tak szybko, jak chciałyby tego portfele Polaków.
Oto zestawienie zdarzeń, które definiowały kurs polityki pieniężnej:
- 06.11.2024: Utrzymanie stóp na poziomie 5,75 proc. (TVN24)
- 06.11.2025: Analiza Forbes o celu na koniec 2026 roku jako najwcześniejszym terminie osiągnięcia optymalnego poziomu.
- 08.07.2026: Analiza wpływu konfliktu w Iranie na decyzje RPP (Parkiet, wGospodarce, innpoland.pl)
Analizując te daty, widać wyraźnie, że bank centralny jest konsekwentny. Od listopada 2024 roku nie wykonano żadnego ruchu, który wskazywałby na chęć poluzowania polityki. Każda kolejna eskalacja konfliktu na Bliskim Wschodzie, o której alarmował już w lipcu 2026 roku Portal Samorządowy, tylko utwierdzała członków Rady w przekonaniu, że pośpiech jest niewskazany. Złoty pod presją, niepewność na rynkach surowców i inflacyjne ryzyko sprawiają, że nawet jeśli optymistyczny scenariusz końca 2026 roku się ziści, będzie to proces niezwykle powolny.
Wnioski dla kredytobiorcy: jak przetrwać?
Dla posiadaczy kredytów hipotecznych oznacza to jedno: życie z ratą, która od niemal dwóch lat stoi w miejscu, ignorując marzenia o tanim pieniądzu. Nadzieje na szybką ulgę, które pojawiały się w mediach jeszcze w 2025 roku, zostały ostatecznie zweryfikowane przez realia globalnego rynku. Zyskują osoby oszczędzające na lokatach, tracą posiadacze kredytów o zmiennej stopie.
Haczyk tkwi w nieprzewidywalnej sytuacji geopolitycznej. Jeśli konflikt na Bliskim Wschodzie przybierze na sile, RPP może zostać zmuszona do utrzymania wysokich stóp nawet dłużej niż do końca 2026 roku. Dla budżetów domowych to sygnał, by nie planować większych wydatków w oparciu o hipotetyczne spadki rat. Cierpliwość, której rynek finansowy nie był w stanie zagwarantować przez długie miesiące, stała się jedynym dostępnym narzędziem.
Eksperci z Forbesa oraz analitycy rynku walutowego są zgodni: gospodarka znajduje się w fazie długotrwałego dostosowania, które wyklucza gwałtowne ruchy w dół. Każdy kolejny kwartał był jedynie weryfikacją listopadowego kursu z 2024 roku. Zamiast szukać nadziei w szybkich obniżkach, warto przygotować się na scenariusz stabilizacji.
Pytania i odpowiedzi
Dlaczego RPP nie obniża stóp procentowych mimo upływu czasu od listopada 2024 roku?
Główną przyczyną jest wysoka niepewność geopolityczna, w tym eskalacja konfliktu na Bliskim Wschodzie, która wpływa na stabilność złotego i ryzyko importowanej inflacji.
Kiedy można spodziewać się realnego spadku rat kredytów?
Prognozy ekonomistów wskazują, że do poziomu optymalnego stóp procentowych dotrzemy najwcześniej pod koniec 2026 roku.
Czy sytuacja w Iranie ma bezpośredni wpływ na mój kredyt w Polsce?
Tak, napięcia w tym regionie wpływają na kurs złotego i decyzje RPP o stopach procentowych, co bezpośrednio przekłada się na wysokość raty kredytów o zmiennym oprocentowaniu.
Czy w 2026 roku należy liczyć na jakiekolwiek obniżki?
Analitycy wskazują, że jeśli cykl obniżek się rozpocznie, będzie to proces rozłożony w czasie, a znacząca ulga w budżetach domowych jest mało prawdopodobna przed 2027 rokiem.
Czy jest jakaś alternatywa dla kredytobiorców w obecnej sytuacji?
Dla osób z kredytami o zmiennej stopie kluczowe pozostaje zarządzanie płynnością finansową i ewentualne nadpłacanie kapitału, co w warunkach wysokich stóp procentowych jest najskuteczniejszą metodą redukcji kosztów obsługi długu w długim terminie.
Źródła
- RPP utrzymuje stopy bez zmian – czy eskalacja w Iranie przyniesie podwyżki? (ANALIZA) - Parkiet
- Zobacz co z twoim kredytem! RPP podjęła decyzję - wGospodarce
- USA i Iran idą na noże, a RPP nie tnie stóp. Złoty pod presją - innpoland.pl
- Prognozy wysokości stóp procentowych w 2026 roku - Direct Money
- Jest decyzja RPP o stopach procentowych. Już wiadomo, co dalej z ratami kredytów - Business Insider Polska
- Cykl obniżek stóp procentowych trwa, ale za wcześnie na radość. Ekonomista: „Do poziomu optymalnego dojdziemy najszybciej pod koniec 2026 roku” - Forbes
- PIE: dalsze decyzje ws. stóp procentowych będą zależeć od eskalacji konfliktu na Bliskim Wschodzie - Portal Samorządowy
- Jest decyzja w sprawie stóp procentowych - TVN24
Artykuł przygotowany przez redakcję Wiadomości PRO przy wsparciu sztucznej inteligencji. Fakty pochodzą ze źródeł podanych powyżej.
Komentarze (0)
Ładowanie komentarzy...