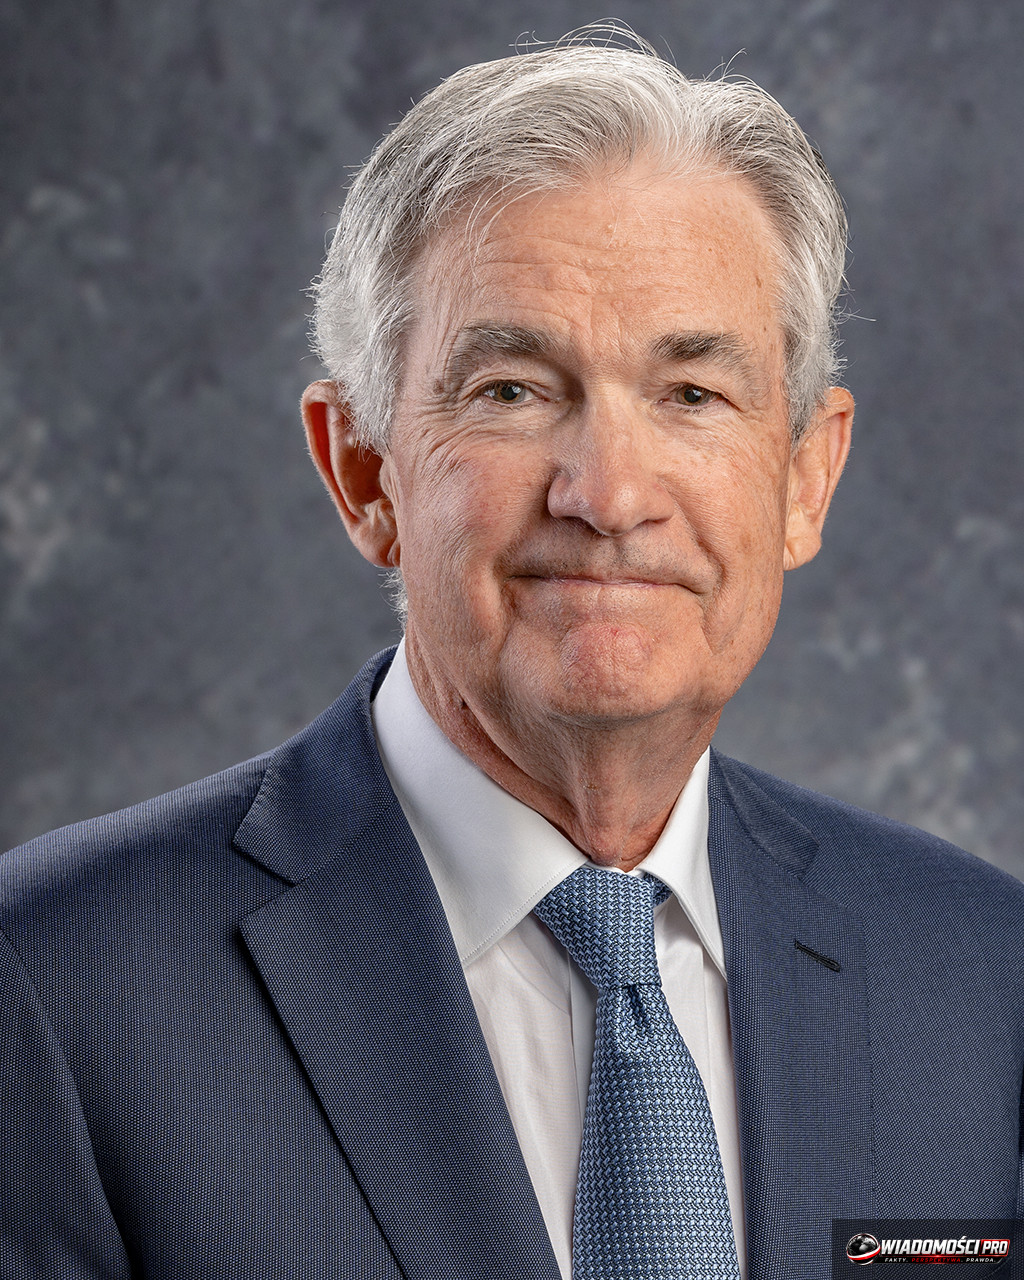
Федеральна резервна система знизила відсоткові ставки на 50 базисних пунктів до діапазону 4,75-5,00%, що безпосередньо зменшує вартість обслуговування боргу для американських корпорацій і підвищує привабливість закредитованого технологічного сектору. Інвестори повинні готуватися до більшої волатильності портфелів, оскільки такий агресивний крок ФРС часто віщує глибше економічне сповільнення, ніж передбачав базовий сценарій «м'якої посадки». Ця зміна змушує до негайного перегляду хеджингових стратегій, оскільки дешевий долар перестає бути гарантованою безпечною гаванню, а прибутковість корпоративних облігацій починає враховувати кредитний ризик у новій реальності.
Джером Павелл, вирішивши знизити ставку на пів відсоткового пункту, зробив крок, що виходить за межі стандартної технічної корекції. Історично кроки такого масштабу в США були зарезервовані для моментів, коли центральний банк вбачав тріщини у фундаменті ринку праці або приватного споживання. У цьому випадку ФРС не чекала на підтвердження рецесії в офіційній статистиці ВВП. Натомість вона випередила очікування, намагаючись запобігти ефекту доміно, за якого високі відсоткові ставки починають душити інвестиції підприємств швидше, ніж інфляція падає до цільового рівня.
Для інвесторів в облігації ситуація стала складною. Зниження базових ставок теоретично підвищує ціни на існуючі облігації, але у випадку корпоративних паперів з нижчим рейтингом (т.зв. high yield) ситуація виглядає інакше. Спред, тобто різниця в прибутковості між корпоративними та державними облігаціями, почав розширюватися. Ринок боргу надсилає попередження: зниження ставок — це не лише дешевший кредит, це насамперед реакція на побоювання щодо неплатоспроможності емітентів зі слабшим фінансовим станом. Портфелі, що базуються на облігаціях типу junk bond, тепер мають стикатися з ризиком того, що навіть за умови дешевшого капіталу економічне сповільнення вдарить по доходах компаній, роблячи обслуговування навіть дешевшого боргу викликом.
Еволюція очікувань ринку з 2024 року була тернистим шляхом. У вересні 2024 року дебати навколо можливого зниження ділили аналітиків майже навпіл, а кожна наступна публікація макроекономічних даних генерувала різкі рухи на ф'ючерсних контрактах. Тоді домінувало переконання, що ФРС діятиме виважено, майже хірургічно. Як показали наступні місяці, реальність виявилася більш мінливою. Вже у 2025 році ринки, після короткого періоду оптимізму, змушені були знову переоцінювати повернення до політики пом'якшення, що стало наслідком невизначеності щодо стійкості американського зростання.
Січень 2026 року приніс черговий поворот сюжету. Тоді ринок, замість очікувати подальших знижень, почав закладати стабілізацію. Інвестори повірили в наратив про «нову нормальність», у якій ставки залишаться на помірному рівні протягом тривалого часу. Однак вересень 2026 року знову показав, як швидко настрої можуть змінитися. З'явилися оцінки, що вказували на понад 50-відсоткову ймовірність підвищення, що було зумовлено стійкістю певних сегментів інфляції. Цей «американський гірки» показують, що інвестиційну стратегію, засновану виключно на запевненнях центральних банкірів, слід сприймати з великою обережністю.
Реакція бірж після оголошення рішення про діапазон 4,75-5,00% підтвердила, що учасники ринку не були готові до такого імпульсу. Індекси відреагували ейфорією в технологічному секторі, що є типовим для середовища, де вартість капіталу падає. Компанії типу growth, які фінансують розвиток переважно через випуск боргових зобов'язань, отримали «кисень». Тим не менш, індекси широкого ринку, такі як S&P 500, демонстрували велику нервозність. Інституційні інвестори почали масово переміщувати капітал з акцій в державні облігації, шукаючи захисту від потенційної декон'юнктури. Це явище, яке називають «втечею до якості», є чітким сигналом того, що ринок більше боїться рецесії, ніж радіє дешевшим грошам.
Варто поглянути на конкретні цифри, які формують сьогоднішні оцінки. Прибутковість 10-річних казначейських облігацій США після повідомлення ФРС зафіксувала падіння, що означає, що ринок закладає довший цикл знижень. Своєю чергою, волатильність, закладена в опціонах на індекс S&P 500, зросла на понад 1,2% протягом однієї сесії. Це не є рух, типовий для ринку, переконаного у стабільності. Це поведінка гравців, які страхуються від «чорних лебедів». Технологічні компанії, попри тимчасове зростання, стикаються з проблемою оцінок, заснованих на мріях про майбутні прибутки. Якщо вартість грошей падає, але водночас зменшується споживчий попит, навіть найдешевший капітал не врятує операційні маржі.
Долар США, після років домінування як валюта з найвищою відсотковою ставкою у розвиненому світі, втрачає свою перевагу. Механізм carry trade, за якого інвестори позичали дешеві валюти, щоб купувати долар, починає згортатися. Це пояснює, чому валюти ринків, що розвиваються, попри глобальне занепокоєння, намагаються віддихатися. Однак для інвестора з Польщі це означає виклик. Курс USD/PLN став заручником рішень, що приймаються у Вашингтоні. Якщо ФРС продовжуватиме агресивний шлях пом'якшення, а НБП (Національний банк Польщі) залишиться при поточній політиці, ми можемо стати свідками сильного тиску на зміцнення злотого. Для польських експортерів це складний сценарій, оскільки прибутки, перераховані з доларів, будуть танути.
Польська Рада з питань монетарної політики, спостерігаючи за американськими кроками, перебуває в обороні. Вересневе рішення 2024 року про утримання ставок без змін було сигналом, що наші інфляційні виклики мають зовсім іншу природу, ніж ті, що в США. Тоді як ФРС бореться зі сповільненням, наш центральний банк повинен боротися з тиском на заробітні плати та все ще підвищеною базовою інфляцією. Цей дисонанс між монетарною політикою США та Польщі створює своєрідну «петлю» для капіталу. Іноземні інвестори, бачачи різницю в ставках, можуть короткостроково обирати польські активи, але в довгостроковій перспективі вони шукають стабільності, якої в умовах такої великої розбіжності бракує.
Ситуація позичальників і компаній у США після рішення про ставки 4,75-5,00% виглядає на перший погляд оптимістично. Однак на практиці доступність кредиту залежить не лише від базових ставок, а й від посилених стандартів надання позик комерційними банками. Навіть якщо ФРС знизить вартість грошей, банки можуть утримувати високі маржі ризику, побоюючись неплатоспроможності клієнтів. Підприємства, які планували інвестиції на основі дешевого фінансування, можуть бути розчаровані, коли виявиться, що попри рішення Павелла, реальна вартість кредиту для них залишається високою через індивідуальну оцінку кредитного ризику.
Варто проаналізувати історію останніх років, зокрема періоди невизначеності серпня 2025 року, коли ринок з нетерпінням очікував на заяви Джерома Павелла. Тоді кожна згадка про «data-dependent approach» аналізувалася алгоритмами за частки секунди. Сьогодні, після рішення про 50 базисних пунктів, ситуація ще більш напружена. Ринку більше не потрібні «заяви», йому потрібні результати. Якщо наступні дані з ринку праці покажуть зростання безробіття, ФРС буде змушена продовжувати зниження. Якщо ж інфляція відскочить, центральний банк опиниться в пастці, з якої немає доброго виходу: або стагфляція, або глибока рецесія.
Для індивідуального інвестора найважливішим уроком із поточної ситуації є диверсифікація портфеля на основі активів, стійких до зміни монетарної політики. Золото, сировина чи дивідендні компанії з солідними грошовими потоками можуть виявитися безпечнішими, ніж портфелі, що базуються виключно на довгострокових облігаціях. Ці облігації, хоч і зростають у вартості при падінні ставок, є надзвичайно чутливими до змін інфляційних очікувань. Якщо ринок визнає, що зниження було помилкою і інфляція повернеться, оцінки цих паперів можуть піти на дно, нівелюючи прибутки від вищих цін.
Не можна оминути вплив рішення ФРС на світову торгівлю сировиною. Більшість контрактів на нафту, мідь чи зерно деноміновані в доларах. Слабший долар, що є наслідком нижчих ставок, теоретично робить сировину дешевшою для власників інших валют, що має стимулювати попит. Однак, з іншого боку, страх перед рецесією в США діє як гальмо для глобального попиту. Результат цього зіткнення є невизначеним. Тому інвестори в сировину повинні уважно стежити не лише за рішеннями ФРС, а насамперед за даними про запаси в США та промислову активність у Китаї, які є головним споживачем сировини.
В аналізі майбутнього слід враховувати також політичний фактор. 2026 рік і наступні місяці — це час, коли фіскальна політика в США буде все тісніше переплітатися з монетарною. Збільшені бюджетні витрати при одночасному зниженні відсоткових ставок — це рецепт для зростання дефіциту, що своєю чергою може призвести до зростання прибутковості довгострокових державних облігацій (т.зв. bear steepening). Такий сценарій був би дуже небезпечним для бірж, оскільки підвищував би вартість фінансування для приватного сектору, попри зусилля ФРС.
Підсумовуючи, рішення про діапазон 4,75-5,00% — це момент, коли американський центральний банк визнав, що пріоритети змінилися. Боротьба з інфляцією, хоч і не завершена, поступилася місцем боротьбі за економічну стабільність. Чи було це запізнілою дією? А чи, можливо, випереджальною? Відповідь на це питання ми дізнаємося лише через кілька кварталів, спостерігаючи за показниками банкрутств та рівнем безробіття. На цей момент ринок перебуває у фазі «спостереження та очікування», а кожна наступна заява представників ФРС важитиме стільки ж, скільки дані з ринку праці. Інвестори, які побудували свої стратегії на припущенні, що «гроші завжди будуть дешевими», можуть бути болісно перевірені. Фінансовий ринок входить у новий етап, де волатильність не є аномалією, а новою нормою.
Запитання та відповіді
Як зниження ставок на 50 б.п. вплине на мої інвестиції?
Зниження зазвичай сприяє ринку акцій через нижчу вартість обслуговування боргу компаній, що може підвищити біржові оцінки, проте збільшує ризик у портфелях облігацій через невизначеність щодо подальшого шляху інфляції.
Чи вплине рішення ФРС на курс злотого?
Так, зниження ставок у США може призвести до послаблення долара відносно злотого, що впливає на рентабельність імпорту, витрати на сировину та конкурентоспроможність польських експортерів на світових ринках.
Чому ФРС вирішила зробити такий великий крок?
Рішення про зниження до 4,75-5,00% зумовлене потребою стимулювання економіки та реакцією на сигнали сповільнення ділової активності, які випереджають офіційні дані про рецесію.
Джерела
- Підвищення ставок ФРС у вересні 2026? Ринок оцінює його на понад 50 відсотків - Business Insider Polska
- Вересневе рішення ФРС може розчарувати біржі. Дебати навколо можливого зниження відсоткових ставок у США - Strefa Inwestorów
- ФРС різко знижує відсоткові ставки. Економісти, однак, не мали рації - Bankier.pl
- Як відреагують ринки, якщо ФРС повернеться до зниження ставок - Analizy.pl
- ФРС затамувала подих. Ринок очікує стабілізації ставок у США - Money.pl
- РПП не змінила у вересні ’24 рівня відсоткових ставок - Miesięcznik Finansowy BANK
- Коли ФРС знизить відсоткові ставки? Є заява Джерома Павелла - Rzeczpospolita
- На це рішення чекав увесь фінансовий світ. Американці вирішили, що зі ставками - Interia Biznes
Стаття підготовлена редакцією Wiadomości PRO за підтримки штучного інтелекту. Факти походять із джерел, наведених вище.

Komentarze (0)
Ładowanie komentarzy...